

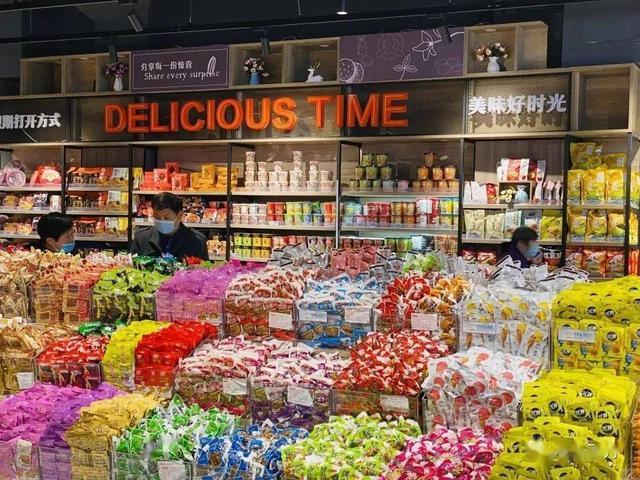
曾经t+0股票交易平台,逛超市的人很难绕开散装食品区。瓜子、花生、糖果、果干、糕点、坚果……一排排透明食品盒摆在货架上,消费者自己挑、自己装、自己称,想买多少买多少。
但如今走进任何一家传统大卖场,散装食品区的冷清几乎写在脸上。玻璃柜里的徐福记酥糖、旺旺仙贝、奥利奥碎,曾经堆成小山吸引顾客驻足试吃,如今却积着薄灰,称重台前的服务员比顾客还多。而在一街之隔的赵一鸣零食或好想来门店,年轻人提着购物篮排队结账,货架上1800多款零食明码标价,一瓶可乐比超市便宜五毛,一包薯片便宜一块五。
这种冰火两重天的画面,正在全国社区商业反复上演。华南某核心市场的抽样调查显示:超市休闲食品标品销售降幅在10%到20%之间,散装休闲食品的销售额同比下滑30%。
散装食品从“丰俭由人、自由选配”的优势品类,沦为需要商超咬牙硬撑的经营负担。
量贩零食的狂飙:3年3万家店,千亿GMV
与超市散装区的萧瑟形成鲜明对比的,是量贩零食店的狂奔式扩张。
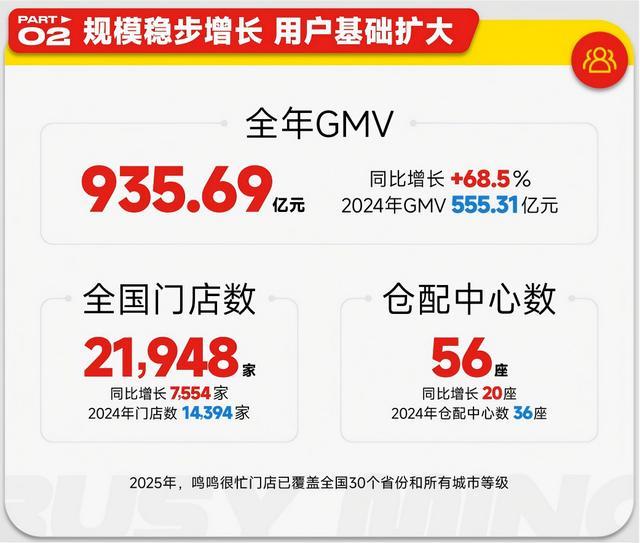
2023年底,零食很忙与赵一鸣零食合并时,双品牌门店约7000家。到2025年末,鸣鸣很忙集团旗下门店总数达到21948家;2026年7月,签约门店突破3万家,成为国内首家迈入3万店规模的休闲食品饮料连锁企业。
另一家头部万辰集团截至2026年5月门店数达20630家。
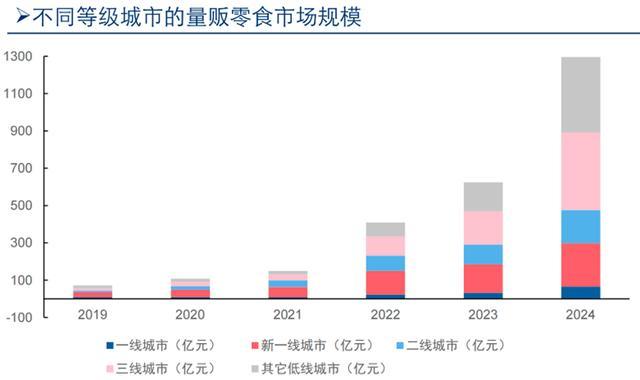
市场规模同样呈指数级膨胀。按GMV计算,中国量贩零食饮料零售市场规模从2020年的109亿元增长至2025年的2140亿元,预计2030年将达到7259亿元。
2025年,鸣鸣很忙GMV达935.69亿元,营收661.70亿元,净利润23.29亿元,同比增长180.9%;万辰集团GMV也达到712亿元。两家合计市场份额超过76%,双寡头格局已然固化。
渠道结构的天平已经倾斜。2024年中国零食消费渠道中,量贩店占比高达37%,首次超越超市的22%和电商的20%,成为零食销售第一大渠道。
供应链的降维打击,12天对40天
量贩零食能够用更低的价格卖更多的货,核心不在营销,而在供应链的重构。
传统商超的散装食品区背后,是一套运转了几十年的KA模式。品牌商要进超市,先交上架费、堆头费、促销费;商品从工厂出来,经过大区经销商、省级经销商、市级批发商,最后才到大卖场货架,中间环节多达4到5个,从出厂到上架至少要15天。
商超给供应商的账期普遍在40到60天,资金成本最终转嫁到商品价格上,传统流通渠道的加价率普遍超过40%,KA卖场甚至高达80%。
量贩零食玩的是另一套逻辑。鸣鸣很忙约95%的产品直采自品牌厂商,万辰集团直采比例也超过90%,直接砍掉中间经销层级。
结算方式是现款现货,货到即付,账期不到10天,供应商资金周转快了,愿意再让出10%到15%的利润空间。
更关键的是周转效率。鸣鸣很忙的存货周转天数仅12.7天,万辰约18天;作为参照,沃尔玛约40天,Costco约29天。
万辰集团的应收账款周转率在2024年达到1424次,远超超市的104次、电商的26次;总资产周转率5.78次,同样碾压其他零售渠道。
高周转意味着低损耗、低资金占用、快迭代。量贩零食店单店SKU普遍在1800款以上,是同等规模商超的两倍,每月上新超过100个SKU,滞销品比例控制在3%以下。
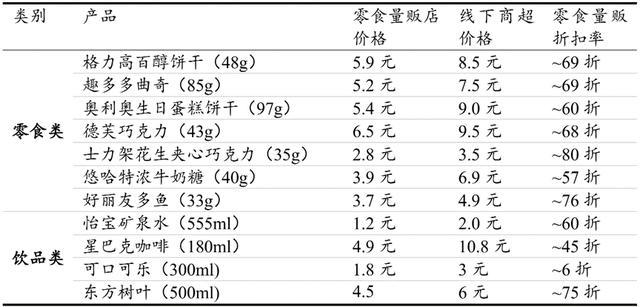
最终体现在价格上,鸣鸣很忙的商品平均价格比线下超市渠道的同类产品便宜约25%,36氪研究院的数据也显示零食量贩集合店总体价格比普通超市便宜30%左右。
消费场景的迁移:从顺带买到专门逛
供应链效率的差异只是供给侧的解释,需求侧的变化同样深刻。
传统商超的散装零食,本质上是顺带消费——消费者来超市买米买油,路过散装区抓一把糖果,属于计划外支出。这种场景依赖的是大卖场的聚客能力。但当大卖场自身客流持续下滑,散装区自然首当其冲。
量贩零食店则把零食从超市的一个角落升级为独立的专卖店形态,创造了专门逛的消费场景。门店开进社区、开进县城街道,面积不大但品类极全,从大牌标品到网红新品、地方特产、进口零食一应俱全。对消费者来说,这不是顺便买,而是一种轻松的、即时性的自我奖赏式消费。
更隐蔽的变化发生在消费心理上。散装食品丰俭由人的逻辑,建立在消费者对价格不敏感、对品质有基本信任的基础上。但在信息透明的今天,消费者会拿着手机比价,会看配料表,会刷短视频了解哪个牌子好吃。量贩零食店把价格明明白白标在货架上,小包装降低了尝新门槛,不用称重、不用怕手抖抓多了,体验反而更自由。
下沉市场的爆发更是超出了传统商超的想象。鸣鸣很忙约60%的门店位于县城及乡镇,覆盖全国1401个县,县域渗透率达75%。
这些区域过去是超市散装食品的主力消费场景,现在被量贩零食店以更高性价比、更近的距离、更丰富的选择直接截流。
传统商超的困局:不是不想改,是积重难返
面对散装区的持续失血,传统商超并非没有动作。但转型之难,在于整个商业模式的积重难返。
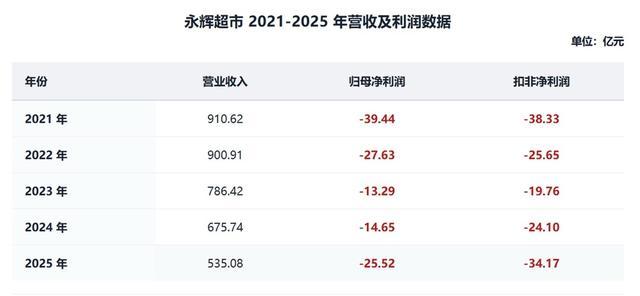
2025年,10家上市商超整体营收同比下降18.7%,归母净利润合计亏损18.3亿元,只有3家盈利,7家亏损。永辉超市2025年营收535.08亿元,同比下滑20.8%,归母净利润亏损25.52亿元,全年关闭381家门店;中百集团营收82.83亿元,下滑20.21%,亏损9.57亿元,关闭门店414家。
永辉的“胖改”是行业内最受关注的自救样本。自2024年5月确立学习胖东来路线以来,永辉累计完成331家门店调改,核心动作之一就是压缩散装零食区、扩容烘焙和熟食。调改门店的客流平均增长80%,近六成稳定期调改门店的盈利水平超越过去五年最高值,2026年上半年成功扭亏为盈。
物美的策略同样果断,撤掉大量散装和包装零食,将熟食和烘焙推到核心位置,推出对标爆款的核桃满满面包、现制烤鸭、网红肉蛋堡等明星单品。
这些调改的方向高度一致:散装零食这个曾经引流利器,已经变成了低效坪效的代名词,必须让位于更高周转、更高毛利的现制食品。
但调改的成本极高。永辉单家门店调改投入从500万到800万元不等,2025年闭店和调改对税前利润的影响超过11亿元,资产负债率一度攀升至93.4%。
不是每一家商超都有资本和魄力复制这条路。
结语:散装食品失守的背后
散装食品区的冷清,说到底是一个旧零售范式被新零售范式替代的故事。
传统商超的散装区,诞生于物资相对匮乏、信息相对闭塞、渠道相对单一的年代。那时候,大卖场是消费者获取商品丰富性的主要入口,散装食品以一站式购足和丰俭由人满足了基本需求。
但今天,消费分层、渠道多元、信息透明,消费者对零食的需求从有没有变成了“多不多、快不快、省不省”。量贩零食店用极致的供应链效率回应了这种需求,它不是简单地把零食从超市搬出来单卖,而是重构了从工厂到消费者的整条价值链。
当消费者的零食预算从超市散装区流向量贩零食店,当“工厂-总仓-门店”的短链模式对“工厂-经销商-批发商-卖场”的长链模式形成效率碾压,传统商超要么像永辉一样壮士断腕、彻底重构,要么就只能看着散装区一天天冷清下去,直到某一天彻底撤柜。
零售业的铁律从未改变:效率更高的渠道t+0股票交易平台,终将吃掉效率更低的渠道。散装食品失守,只是这场效率革命的一个缩影。
文章为作者独立观点,不代表联华证券_正规股票配资app平台_在线杠杆炒股app平台观点


